한눈에 보기 — 새마을금고·신협 등 상호금융 예탁금의 비과세 혜택이 2026년부터 단계적으로 축소된다. 기존에는 3,000만원 한도 안에서 이자에 농어촌특별세 1.4%만 부과됐지만, 2026년 가입분부터는 5.9%, 2027년 이후 가입분부터는 9.5%로 세금이 늘어난다. 저율과세 적용 기준은 이자가 붙는 시점이 아니라 통장을 가입한 연도라서, 올해 안에 가입하는지 내년으로 미루는지에 따라 세후 실수령 이자가 달라진다.
새마을금고, 신협, 농협·수협 단위조합 등 상호금융권에 돈을 맡겨본 사람이라면 한 번쯤 들어봤을 “예탁금 비과세” 혜택이 2026년부터 줄어든다. 지금까지는 3,000만원 한도 안에서 이자소득세 14%를 전액 면제받고 농어촌특별세 1.4%만 냈지만, 앞으로는 가입 시점에 따라 실제로 손에 쥐는 이자가 달라진다.
기존 혜택과 2026년 이후 변화
상호금융 예탁금 비과세 제도는 조합원·준조합원이 3,000만원까지(여러 상호금융기관 합산 인당 한도) 예치한 금액의 이자에 대해 세금을 크게 깎아주는 제도다. 신협에 2,000만원, 새마을금고에 1,000만원처럼 나눠 넣어도 합산 한도는 동일하게 적용된다.
| 가입 시점 | 소득세율 | 농특세 포함 실효세율 |
|---|---|---|
| ~2025년 12월 31일 | 0%(비과세) | 1.4% |
| 2026년 가입분 | 5% | 5.9% |
| 2027년 이후 가입분 | 9% | 9.5% |
핵심은 “이자가 발생한 해”가 아니라 “통장을 가입한 해”가 기준이라는 점이다. 즉 2025년에 이미 가입해둔 예탁금은 만기까지 계속 옛 세율(1.4%)을 적용받을 가능성이 크지만, 올해 신규로 가입하면 5.9%, 내년에 가입하면 9.5%가 적용된다는 뜻이다. 다만 총급여 7,000만원 이하 저소득층은 비과세 혜택이 3년 더 연장 유지된다는 점도 함께 확인해야 한다.
3,000만원 예치 시 세후 이자 얼마나 차이날까
연 3% 금리로 3,000만원을 예치했다고 가정하면 세전 이자는 90만원이다. 가입 시점별 세후 실수령액을 계산하면 아래와 같다.
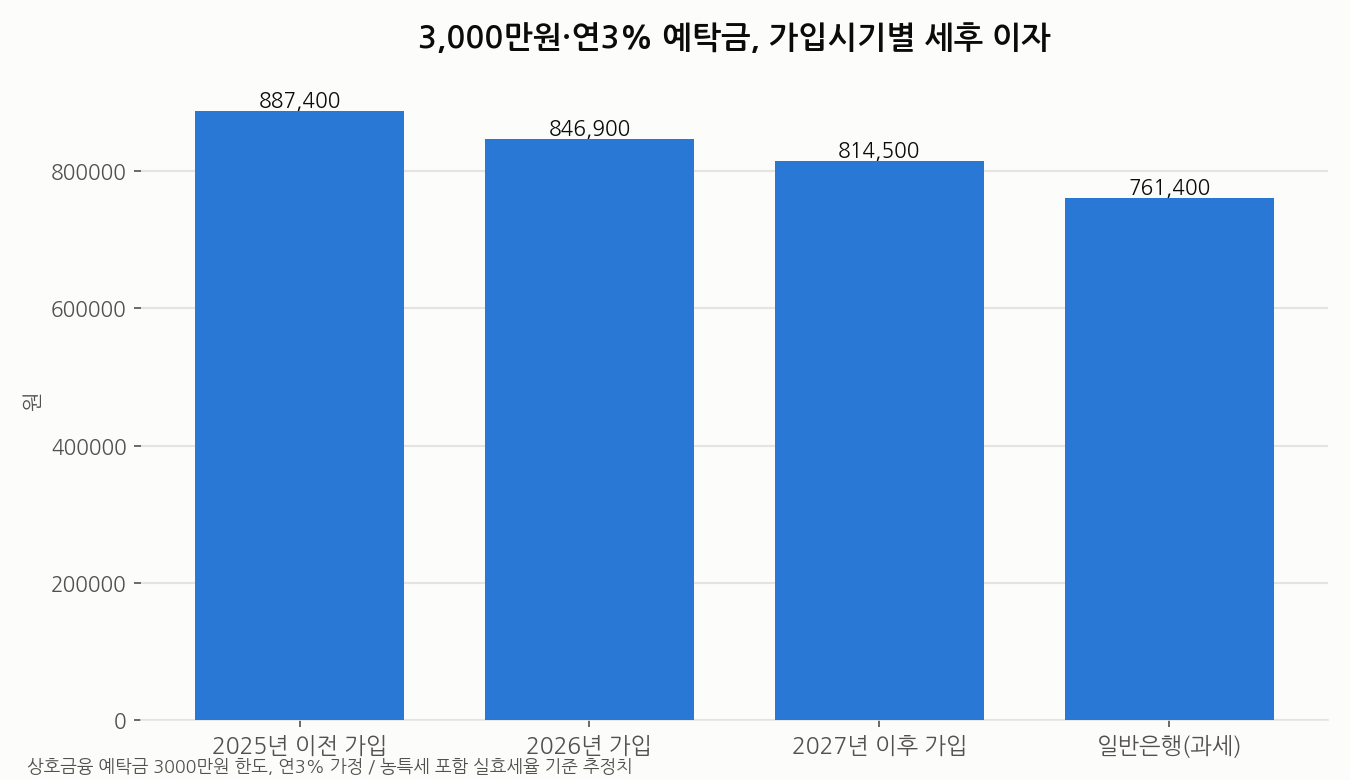
- 2025년 이전 가입: 세금 12,600원 → 세후 887,400원
- 2026년 가입: 세금 53,100원 → 세후 846,900원
- 2027년 이후 가입: 세금 85,500원 → 세후 814,500원
- 일반은행·저축은행(15.4% 과세): 세금 138,600원 → 세후 761,400원
2025년 이전 가입과 2027년 이후 가입을 비교하면 같은 조건에서도 세후 이자가 약 7만 3천원 차이난다. 다만 세율이 올라도 여전히 일반은행보다는 유리한 구조라서, 상호금융권 예탁금 자체의 매력이 완전히 사라지는 것은 아니다.
추가로 챙길 수 있는 혜택
예탁금 이자 외에 상호금융 출자금에 대한 배당소득 비과세(1인당 2,000만원 한도)는 이번 개편과 별도로 유지된다. 또한 상호금융권의 12개월 만기 정기예탁금 금리는 여전히 연 3%대 초중반으로 시중은행보다 높은 편이라, 저율과세가 축소되더라도 금리 자체의 장점은 남아있다.
정확한 만기수령액이 궁금하다면 예적금 이자 계산기에 예치 금액과 금리, 세율을 넣어 직접 비교해볼 수 있다.
자주 묻는 질문
Q. 이미 가입한 예탁금도 세율이 오르나요?
가입 시점 기준으로 세율이 고정되는 구조이므로, 2025년 안에 가입을 완료한 예탁금은 만기까지 기존 세율(1.4%)이 유지될 가능성이 높습니다. 다만 상품별 세부 조건은 가입한 조합에 직접 확인하는 것이 정확합니다.
Q. 3,000만원 한도는 기관별로 각각 적용되나요?
아닙니다. 새마을금고, 신협, 농·수협 단위조합 등 상호금융권 전체를 합산한 인당 한도가 3,000만원입니다. 여러 기관에 나눠 가입해도 합산 한도를 넘으면 초과분은 일반 과세됩니다.
요약
상호금융 예탁금 비과세 혜택은 2026년 가입분부터 5.9%, 2027년 이후 가입분부터 9.5%로 단계적으로 축소된다. 다만 총급여 7,000만원 이하는 비과세가 3년 더 유지되고, 세율이 올라도 일반은행 과세(15.4%)보다는 여전히 유리하다. 가입 시점이 세율을 좌우하는 만큼 예치 계획이 있다면 시기를 미리 따져보는 것이 좋다.
이 글은 정보 제공을 목적으로 하며, 실제 세율·금리·제도는 가입 시점과 기관에 따라 달라질 수 있습니다. 구체적인 금융·세무 결정은 반드시 해당 기관 또는 세무 전문가와 상담 후 진행하세요.
이 글은 AI의 도움을 받아 작성되었으며 공개된 최신 정보를 기반으로 합니다.