한눈에 보기 — 정기예금 만기일이 지났는데 아무 조치를 안 하면 원래 약정했던 금리가 계속 붙는 게 아니라, 훨씬 낮은 ‘만기후 이율’이 적용된다. 은행마다 다르지만 통상 만기 후 1개월 미만은 약정이율의 절반, 1~3개월은 4분의 1, 3개월 이상은 10분의 1 수준까지 떨어지는 구조가 많다. 만기가 다가오면 문자·알림을 확인해서 재예치나 다른 상품으로 옮기는 결정을 만기일 전에 미리 해두는 게 이자를 지키는 방법이다.
정기예금이 만기가 되면 은행 알림을 대충 넘기고 그냥 두는 경우가 많다. 문제는 만기 이후 ‘방치된’ 기간에는 원래 가입 당시 금리가 아니라 훨씬 낮은 금리가 적용된다는 점이다. 얼마나 차이가 나는지 구체적인 수치로 확인해본다.
만기후 이율이란 무엇일까
정기예금은 계약할 때 정한 ‘약정이율’이 만기까지만 적용된다. 만기가 지난 뒤에도 돈을 찾지 않고 그대로 두면, 그 기간에는 약정이율이 아니라 은행이 별도로 정한 ‘만기후 이율’이 적용된다. 한 은행의 만기후 이율 산정 기준을 보면 만기 후 1개월 미만은 약정이율의 50%, 1~3개월은 25%, 3개월 이상은 10% 수준으로 단계적으로 낮아진다(은행·상품별로 기준이 다를 수 있다).
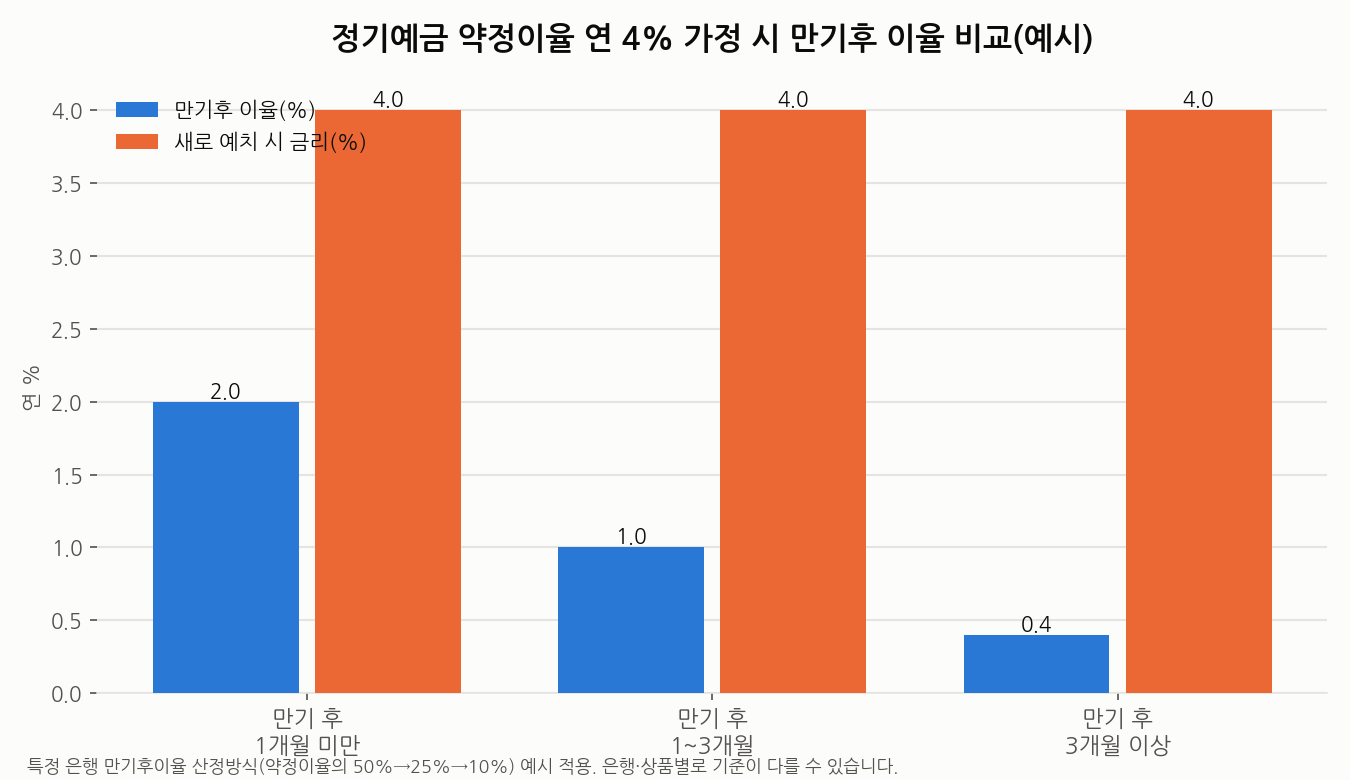
예를 들어 약정이율이 연 4%였던 예금이라면, 만기 후 3개월 넘게 방치했을 때 적용되는 이율은 연 0.4% 수준까지 떨어질 수 있다는 뜻이다. 같은 돈을 새로 예치했을 때 받을 수 있는 금리와 비교하면 격차가 크다.
자동연장(재예치) 신청과 ‘방치’는 다르다
여기서 헷갈리기 쉬운 부분이 있다. 가입할 때 ‘자동연장(재예치)’ 옵션을 선택해둔 경우엔 만기가 되면 그 시점의 새로운 금리로 다시 예치되는 상품도 있어, 이 경우는 방치와 다르게 큰 손해가 없을 수 있다. 손해가 나는 경우는 자동연장 신청을 해두지 않았는데 만기 후에도 별다른 조치 없이 돈을 그냥 놔두는 상황이다. 본인 계좌가 자동연장형인지, 방치 시 저율이 적용되는 상품인지는 가입 당시 약관이나 은행 앱의 상품 상세에서 확인할 수 있다.
만기 앞두고 확인해야 할 것
정기예금 만기가 다가오면 다음 세 가지를 만기일 전에 미리 확인해두는 것이 좋다. 첫째, 은행에서 오는 만기 안내 문자·알림을 놓치지 않는다. 둘째, 자동연장 여부와 재예치 시 적용 금리를 확인한다. 셋째, 만기 시점 다른 은행의 예금 금리도 함께 비교해서 그대로 재예치할지, 다른 상품으로 옮길지 결정한다. 예금자보호 한도(예금 1개당 원금과 이자를 합쳐 1인당 1억원) 안에서 여러 은행에 나눠 넣는 것도 고려할 수 있다.
정확한 만기 이자와 재예치 시 예상 수령액을 직접 계산해보고 싶다면 예적금 이자 계산기로 예치 기간과 금리를 넣어 비교해볼 수 있다.
자주 묻는 질문
만기 후 며칠 안에 재예치해야 손해를 피할 수 있나요?
은행마다 만기후 이율 구간이 다르지만, 대체로 만기 후 1개월을 넘기기 전에 처리하는 것이 손해를 최소화하는 데 유리하다. 정확한 구간과 이율은 가입한 은행의 상품 약관에서 확인해야 한다.
자동연장을 신청해두면 무조건 안전한가요?
자동연장은 방치보다는 유리하지만, 연장 시점의 금리가 만기 시점보다 낮아졌다면 그 낮아진 금리로 재예치된다는 점은 알아둬야 한다. 금리가 하락하는 시기라면 자동연장 전에 다른 선택지도 비교해보는 것이 좋다.
은행별 만기후 이율 산정 방식과 정기예금 금리는 수시로 바뀌므로, 실제 만기를 앞두고 있다면 거래 은행 고객센터나 앱에서 본인 상품의 정확한 조건을 확인하는 것이 가장 정확하다. 큰 금액을 옮기는 결정이라면 전문가 상담을 함께 받아보는 것을 권장한다.
이 글은 AI의 도움을 받아 작성되었으며 공개된 최신 정보를 기반으로 합니다.