한눈에 보기 — 직장인이 부업(프리랜서·사업소득)으로 버는 돈이 늘면 건강보험료가 따라 오를 수 있다. 근로소득 외 종합소득이 연 2,000만원을 넘으면 초과분에 대해 ‘소득월액보험료’가 별도로 부과되고, 부모님 등의 피부양자로 등록돼 있는 경우엔 이 2,000만원 기준을 넘기는 순간 자격 자체를 잃을 수 있다. 2026년 건강보험료율은 7.19%로 오른 상태라 부담이 조금 더 커졌다.
직장에 다니면서 부업으로 수입이 생기면 ‘내 월급에서 떼는 4대보험료는 그대로 아닌가’ 싶지만, 실제로는 근로소득 외 소득이 일정 기준을 넘으면 건강보험료가 추가로 붙는다. 연봉 4,000만원 직장인이 온라인 판매나 강의로 부수입 600만~1,000만원을 버는 상황을 가정해 구체적으로 얼마나 더 내는지 살펴본다.
부업 소득이 있으면 왜 건강보험료가 달라질까
직장가입자의 건강보험료는 원래 ‘보수(월급)’를 기준으로만 산정되고 회사와 절반씩 나눠 낸다. 그런데 월급 외에 사업소득·이자·배당·연금·기타소득을 합친 종합소득이 일정 금액을 넘으면, 그 초과분에 대해서만 별도로 보험료를 매기는 ‘소득월액보험료(보수외소득월액보험료)’ 제도가 적용된다. 이 소득월액보험료는 회사가 나눠 내지 않고 본인이 전액 부담한다.
기준선은 종합소득 연 2,000만원
2022년 9월 건강보험료 부과체계 2단계 개편 이후 기준선은 근로소득을 제외한 종합소득 연 2,000만원이다. 부업으로 버는 사업소득, 프리랜서 소득, 임대소득, 이자·배당소득, 연금소득 등을 다 합쳐서 2,000만원을 넘기면 그 넘긴 부분에 대해서만 보험료가 부과된다. 2,000만원을 넘지 않으면 직장가입자 본인에게는 추가 부담이 없다.
| 근로소득 외 부수입(연) | 2,000만원 초과분 | 추가 건강보험료(연, 7.19% 적용) | 월 환산 |
|---|---|---|---|
| 2,200만원 | 200만원 | 약 143,800원 | 약 11,983원 |
| 2,600만원 | 600만원 | 약 431,400원 | 약 35,950원 |
| 3,000만원 | 1,000만원 | 약 719,000원 | 약 59,917원 |
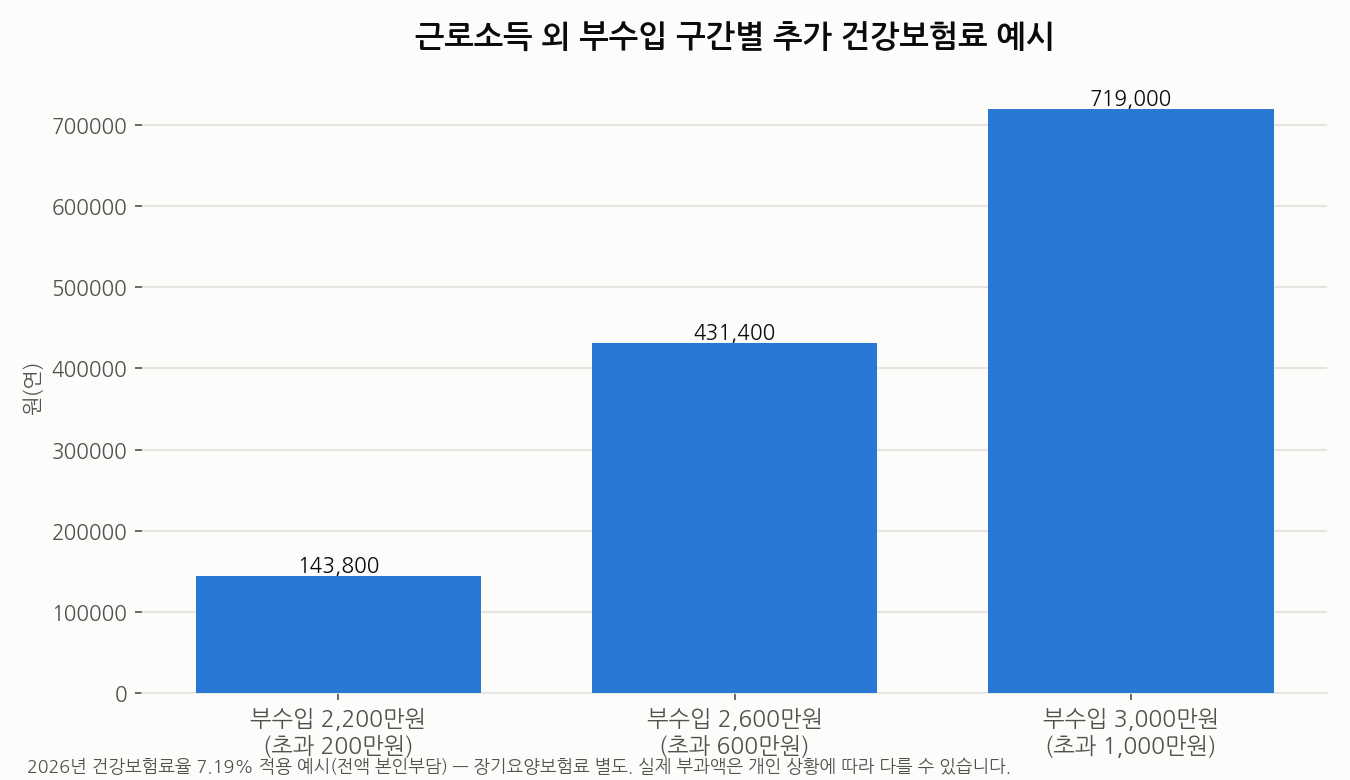
표에서 보듯 부수입이 2,000만원을 살짝 넘는 정도라면 월 1만~2만원대 추가 부담에 그치지만, 600만~1,000만원씩 초과하면 월 3만~6만원대로 부담이 늘어난다. 여기에 장기요양보험료가 건강보험료에 비례해 추가로 붙기 때문에 실제 총 부담은 표의 수치보다 조금 더 많다고 보면 된다.
부모님·배우자의 피부양자로 등록돼 있다면 더 조심해야 한다
본인이 직장가입자가 아니라 가족의 피부양자로 건강보험에 등록돼 있는 경우엔 이야기가 달라진다. 피부양자는 종합소득이 연 2,000만원을 넘는 순간 초과분에 보험료를 더 내는 게 아니라, 피부양자 자격 자체를 잃고 지역가입자로 전환된다. 사업자등록을 낸 상태라면 사업소득이 연 500만원만 넘어도 자격을 잃을 수 있어 기준이 훨씬 낮다. 부업을 사업자등록 없이 프리랜서(3.3% 원천징수) 형태로 하는지, 사업자등록을 내는지에 따라 기준이 달라지므로 부업을 키우기 전에 이 부분을 먼저 확인해두는 게 안전하다.
건강보험료가 얼마나 늘어날지 미리 계산해보기
본인 월급과 예상 부수입을 넣어 4대보험료가 얼마나 달라지는지 미리 가늠해보고 싶다면 4대보험료 계산기로 직접 조건을 넣어 확인해볼 수 있다.
자주 묻는 질문
부업 소득이 2,000만원을 넘으면 언제부터 보험료가 오르나요?
매년 11월경 전년도 소득을 기준으로 다음 해 보험료가 정산·반영되는 구조라, 소득이 발생한 시점과 실제 보험료 인상 시점 사이에는 시차가 있다. 정확한 반영 시점은 국민건강보험공단 고지 내용을 확인해야 한다.
근로소득만 있고 부업 소득이 없으면 전혀 상관없나요?
맞다. 소득월액보험료는 근로소득을 제외한 소득에만 적용되므로, 월급 외 다른 소득이 없다면 이 글의 내용과 무관하다.
건강보험료 부과 기준은 매년 조정될 수 있고 개인별 상황(사업자등록 여부, 다른 가족 구성 등)에 따라 달라질 수 있으므로, 정확한 부과액은 국민건강보험공단(1577-1000)이나 4대보험 정보연계센터를 통해 확인하는 것이 가장 정확하다. 구체적인 세금·보험료 판단이 필요하다면 세무사·노무사 등 전문가 상담을 함께 받아보는 것을 권장한다.
이 글은 AI의 도움을 받아 작성되었으며 공개된 최신 정보를 기반으로 합니다.