한눈에 보기 — 청년우대형 주택청약종합저축은 2024년 2월부터 청년주택드림 청약통장으로 전환됐다. 만 19~34세, 연소득 5,000만원 이하 무주택자가 가입 대상이며, 가입 후 최대 10년간 1.7%p 우대금리가 붙어 최고 연 4.5% 수준의 금리를 받을 수 있다. 가입 2년이 지나고 무주택 세대주 등 요건을 채우면 이자소득 500만원까지 비과세 혜택도 받을 수 있어, 일반 예적금보다 세금을 아낄 수 있는 대표적인 청년 저축 상품이다.
청약통장은 다 똑같다고 생각했다면, 청년주택드림 청약통장은 다시 볼 필요가 있다. 이름이 낯설게 느껴질 수 있지만, 이전에 “청년우대형 주택청약종합저축”으로 불리던 상품이 2024년 2월 21일부터 자동 전환된 것으로, 청약 기능은 그대로 유지하면서 우대금리와 이자소득 비과세 혜택까지 얹은 상품이다.
가입 조건 — 나도 해당될까
- 나이: 만 19세 이상 34세 이하(병역 이행 기간은 최대 6년까지 별도 인정)
- 소득: 직전년도 소득 5,000만원 이하
- 주택: 무주택자(가입 시에는 별도의 세대주 요건 없음)
다만 뒤에서 설명할 이자소득 비과세 혜택을 받으려면 가입 조건과는 별도로, 무주택 세대주이면서 근로소득 3,600만원 이하 또는 종합소득 2,600만원 이하라는 추가 요건을 충족해야 한다는 점을 헷갈리지 않아야 한다.
우대금리와 비과세, 실제로 얼마나 이득일까
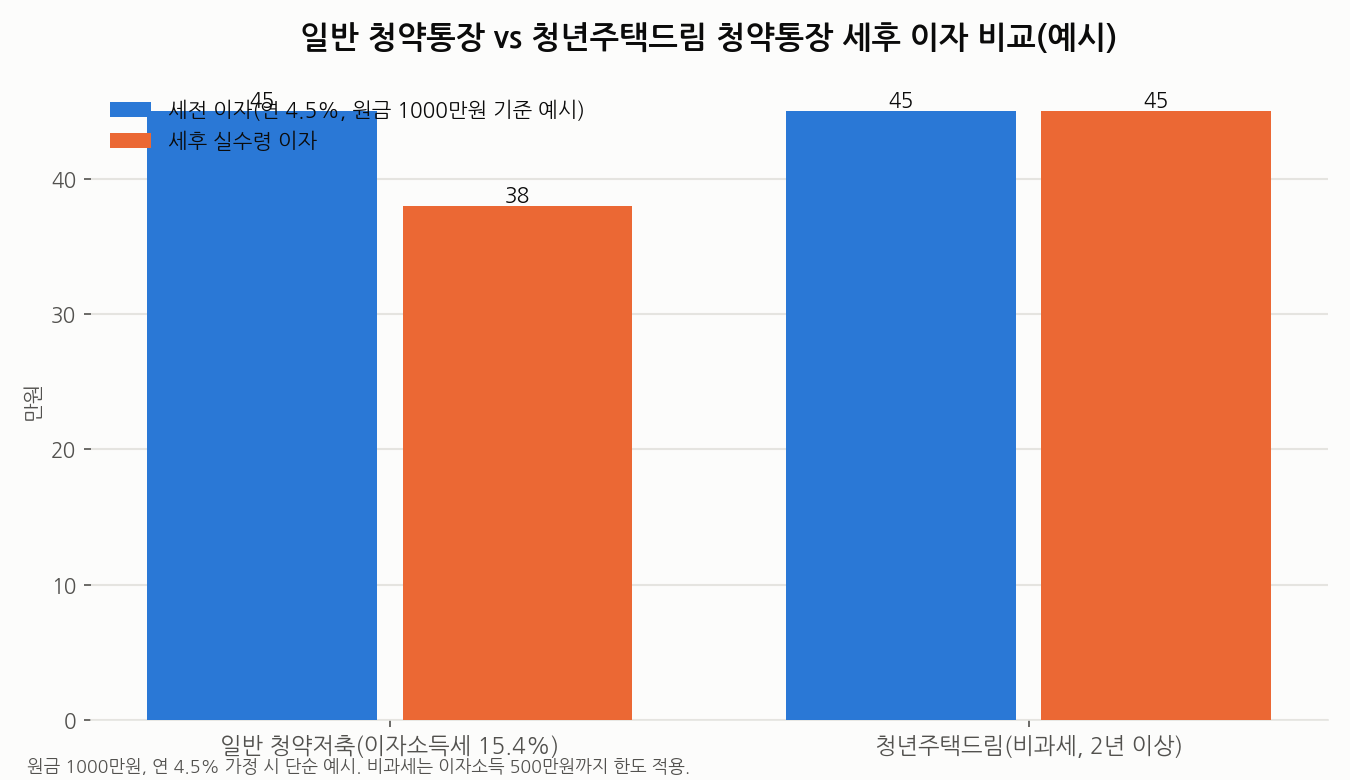
가입 후 최대 10년간 1.7%포인트의 우대금리가 붙어 최고 연 4.5% 수준까지 금리를 받을 수 있다. 여기에 가입 2년이 지난 시점부터는 이자소득 500만원, 원금 600만원 한도 내에서 이자소득세(15.4%)가 전액 면제된다.
세율 차이만 놓고 단순 비교하면, 같은 이자 45만원이 발생했을 때 일반 과세 상품은 세금을 떼고 약 38만원만 손에 쥐지만, 비과세 요건을 채운 경우엔 45만원을 그대로 받는다. 아래 표는 이자소득세 유무에 따른 세후 실수령액 차이만 따로 떼어 비교한 예시다(실제 적용 금리·한도는 가입 시기와 상품 조건에 따라 달라질 수 있다).
신청 방법
| 항목 | 내용 |
|---|---|
| 취급 은행 | 우리·국민·신한·농협·하나·기업·부산·대구은행 등 주택청약종합저축 취급 은행 |
| 필요 서류 | 소득 확인 증명서(ISA 가입용 소득확인증명서 등), 주민등록등본 |
| 납입 한도 | 월 2만원~50만원 자유 납입 |
정확한 만기 수령액과 이자 시뮬레이션이 궁금하다면 예적금 이자 계산기에 본인의 납입 금액과 기간을 넣어 직접 계산해볼 수 있다.
자주 묻는 질문
Q. 이미 청년우대형 주택청약종합저축에 가입했는데 다시 가입해야 하나?
아니다. 기존 가입자는 2024년 2월 21일 자로 별도 절차 없이 청년주택드림 청약통장으로 자동 전환됐다.
Q. 청약 기능도 그대로 유지되나?
그렇다. 청약통장 본연의 기능(청약 자격 산정을 위한 납입 횟수·금액 인정)은 그대로 유지되며, 여기에 우대금리와 비과세 혜택이 더해진 구조다.
Q. 소득이 5,000만원을 넘으면 바로 해지해야 하나?
소득 초과 등으로 우대 조건을 벗어나더라도 일반 주택청약종합저축으로 전환되어 유지되는 경우가 일반적이므로, 해지 전에 취급 은행 창구에서 본인 조건을 확인하는 것이 안전하다.
요약
청년주택드림 청약통장은 만 19~34세, 연소득 5,000만원 이하 무주택자가 가입할 수 있는 상품으로, 최고 연 4.5% 우대금리에 이자소득 500만원까지 비과세 혜택이 더해진다. 청약 기능은 유지되면서 세금 부담만 줄일 수 있어, 내 집 마련을 준비하는 사회초년생이라면 가입 여부를 확인해볼 만하다.
이 글은 AI의 도움을 받아 작성되었으며 공개된 최신 정보를 기반으로 합니다. 실제 금리·비과세 한도·세대주 요건은 은행과 세법 개정에 따라 달라질 수 있으니, 가입 전 취급 은행과 국세청 안내를 확인하고 필요하면 전문가 상담 후 진행하시길 권장합니다.